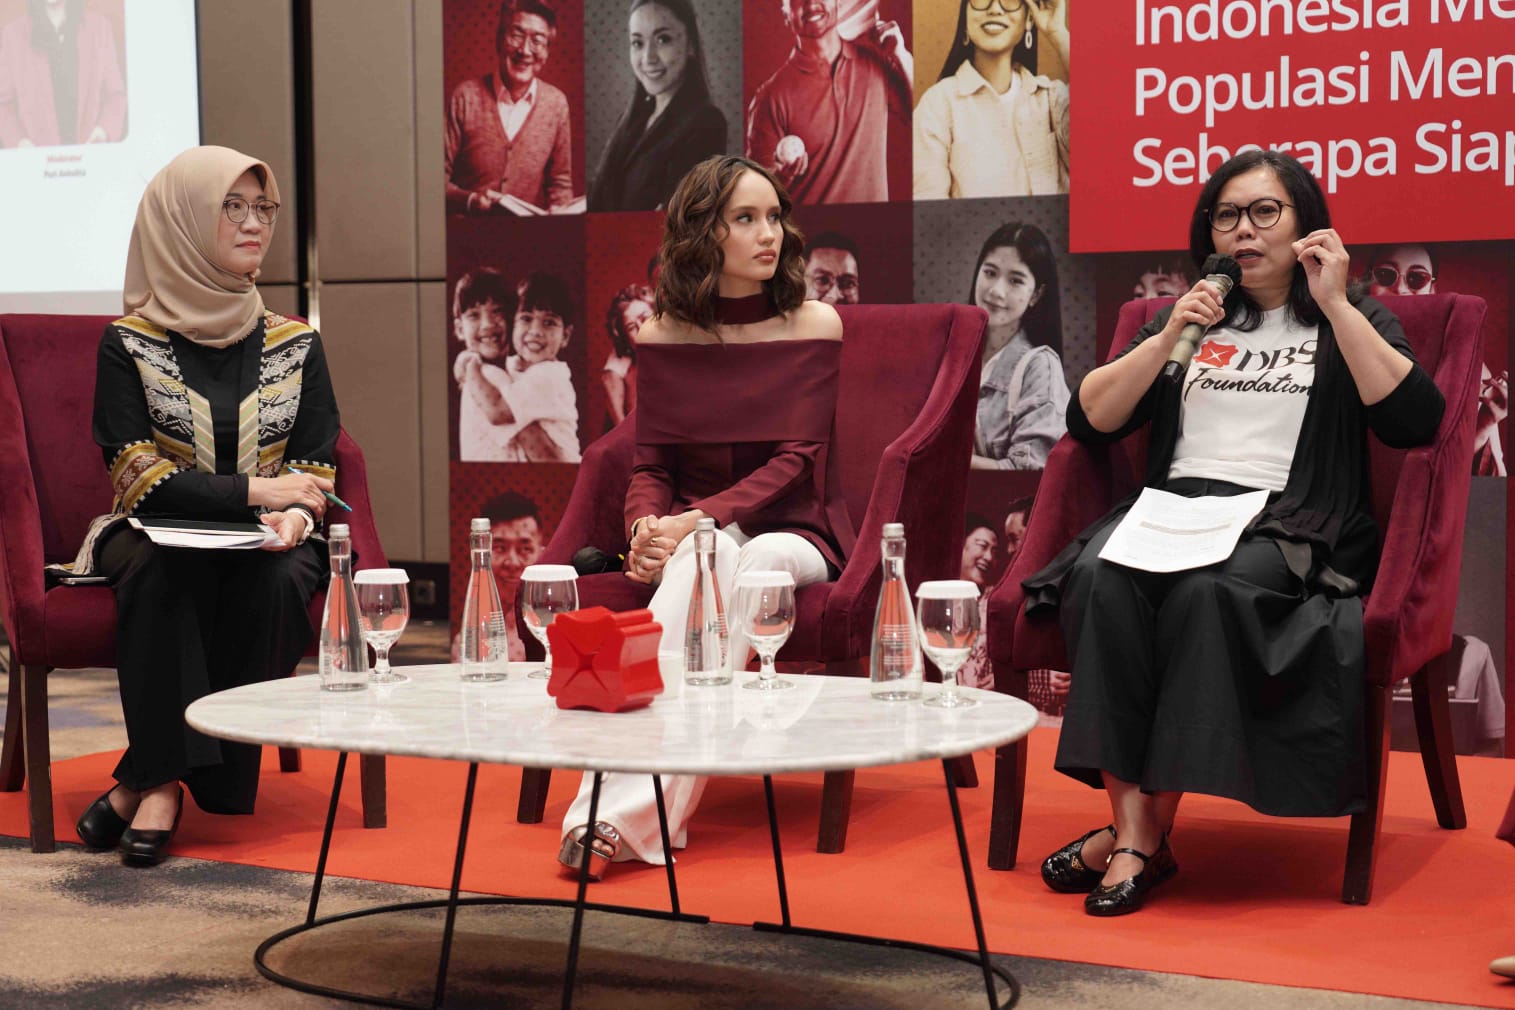
Jakarta, Technologue.id - Masyarakat Indonesia semakin mudah mengakses layanan keuangan, tetapi kemudahan tersebut belum otomatis membuat masyarakat siap menghadapi masa pensiun. Kesenjangan antara inklusi keuangan dan kepemilikan dana pensiun menjadi salah satu persoalan yang disoroti DBS Foundation. Temuan ini menunjukkan akses yang luas tidak selalu berbanding lurus dengan kesiapan finansial jangka panjang.
Dalam riset "Indonesia Menuju Populasi Menua: Seberapa Siapkah Kita?", DBS Foundation menemukan tingkat inklusi keuangan kelompok usia 18-50 tahun telah mencapai 93,5-95,1 persen. Sementara itu, tingkat literasi keuangan kelompok tersebut berada pada kisaran 72,1-74,1 persen. Angka ini memperlihatkan sebagian besar masyarakat sudah memiliki akses terhadap layanan keuangan.
Namun, penggunaan layanan tersebut belum sepenuhnya diarahkan untuk membangun ketahanan finansial jangka panjang. Salah satu kesenjangan terlihat dari kepemilikan tabungan atau dana pensiun yang masih berada di level 5,37 persen. Padahal, pemahaman mengenai pentingnya dana pensiun sudah mencapai 27,79 persen.
Dengan kata lain, terdapat jarak antara masyarakat yang memahami pentingnya persiapan pensiun dan mereka yang benar-benar memiliki instrumen untuk mempersiapkannya. Kondisi tersebut menjadi semakin relevan ketika Indonesia memasuki fase masyarakat menua. Kesenjangan ini menjadi sinyal bahwa edukasi saja tidak cukup tanpa akses produk yang tepat.
Akses layanan keuangan sendiri masih didominasi sektor perbankan yang mencapai 65,5 persen. Namun, kepemilikan rekening atau akses terhadap layanan perbankan tidak dengan sendirinya menjawab kebutuhan finansial seseorang ketika pendapatan dari pekerjaan berhenti. Di sisi lain, geliat iklim fintech lending dinilai turut membuka peluang perluasan literasi dan inklusi keuangan bagi masyarakat.
Baca Juga:
Persoalan tersebut semakin kompleks karena sebagian besar tenaga kerja Indonesia masih berada di sektor informal. Riset DBS Foundation mencatat 59,42 persen tenaga kerja berada di sektor informal, sementara 84,75 persen lansia yang masih bekerja juga berada di sektor tersebut. Artinya, mayoritas pekerja tidak memiliki jaring pengaman masa tua yang terstruktur.
Bagi pekerja informal dan wiraswasta, pola pendapatan yang tidak selalu tetap membuat persiapan pensiun membutuhkan pendekatan berbeda. Riset tersebut menilai diperlukan skema dana pensiun yang lebih fleksibel agar masyarakat di luar sektor formal dapat memiliki akses lebih luas terhadap perlindungan masa tua. Fleksibilitas ini menjadi kunci menjangkau kelompok yang selama ini terlewat.
Kesiapan pensiun juga tidak cukup hanya dilihat dari berapa banyak uang yang berhasil dikumpulkan. Pendidikan, kesehatan, keterampilan, kemampuan menghasilkan pendapatan, serta gaya hidup juga ikut menentukan kualitas hidup seseorang ketika memasuki usia lanjut. Karena itu, persiapan pensiun bersifat multidimensi dan tidak sekadar soal nominal.
Head of Group Marketing & Communications PT Bank DBS Indonesia Mona Monika mengatakan persiapan menghadapi masyarakat menua perlu dilakukan sejak usia produktif melalui penguatan ketahanan sosial dan finansial. Pernyataan ini menegaskan bahwa langkah preventif sejak dini jauh lebih efektif dibandingkan persiapan yang dilakukan menjelang masa pensiun tiba.
Sebagai bagian dari kampanye "Pensiun Gak Susah", Bank DBS Indonesia bersama DBS Foundation menghadirkan Retirement Goal Calculator untuk membantu masyarakat memperkirakan kebutuhan finansial pada masa depan. Kalkulator tersebut mempertimbangkan antara lain usia pensiun, pengeluaran, gaya hidup, inflasi, serta asumsi imbal hasil investasi. Alat ini membantu pengguna memahami target finansial secara lebih realistis.
Pendekatan tersebut memperlihatkan bahwa perencanaan pensiun sebaiknya dimulai dari kondisi nyata masing-masing individu, bukan sekadar menetapkan nominal tabungan. Kebutuhan seseorang yang bekerja sebagai karyawan tentu berbeda dengan pekerja lepas, pemilik usaha, maupun pekerja sektor informal. Perbedaan ini menuntut strategi yang dipersonalisasi sesuai profil masing-masing.
DBS Foundation sendiri menempatkan literasi keuangan dan digital sebagai bagian dari upaya membangun ketahanan sosial serta finansial masyarakat rentan. Program tersebut berjalan berdampingan dengan dukungan terhadap pendidikan, kesehatan dan kesempatan kerja. Upaya ini sejalan dengan berbagai inisiatif yang mendorong inklusi keuangan nasional secara lebih luas.
Pada akhirnya, meningkatnya akses terhadap layanan keuangan merupakan salah satu fondasi. Tantangan berikutnya adalah memastikan masyarakat memiliki pengetahuan, kemampuan, serta instrumen yang sesuai untuk mengubah akses tersebut menjadi kesiapan finansial menghadapi masa tua. Tanpa langkah lanjutan, tingginya inklusi berisiko tidak berbuah pada kesejahteraan di usia senja.
Kesenjangan antara literasi dan kepemilikan dana pensiun juga menyiratkan perlunya kolaborasi lintas sektor. Pemerintah, lembaga keuangan, dan pelaku industri dinilai perlu memperluas produk yang ramah bagi pekerja informal. Dengan begitu, akses yang sudah tinggi dapat benar-benar dikonversi menjadi perlindungan masa depan yang nyata.