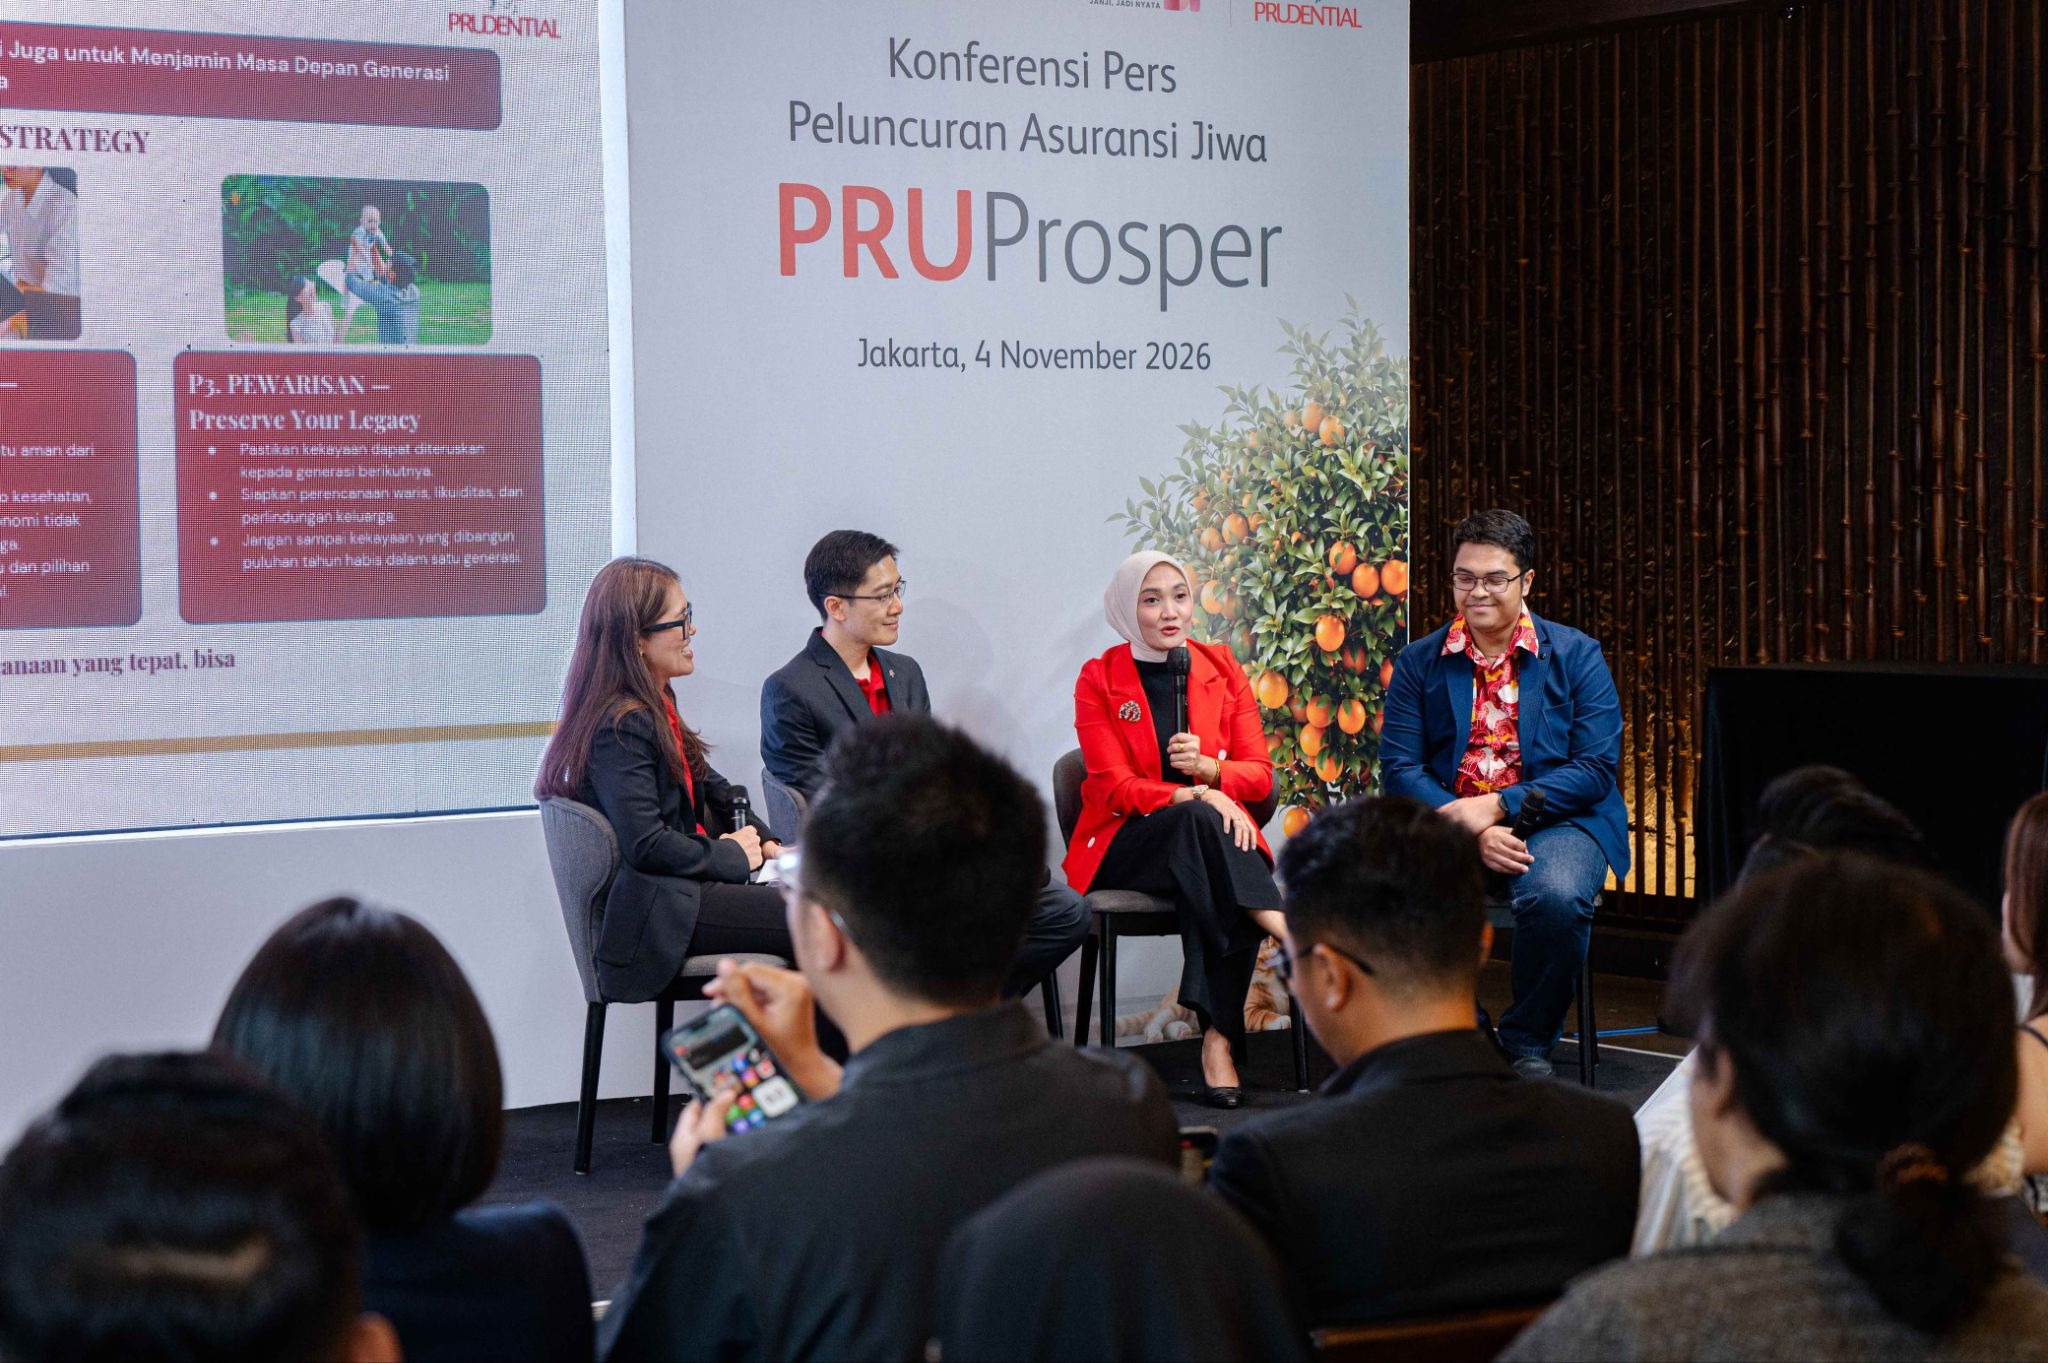
Jakarta, Technologue.id — Di tengah berbagai dinamika ekonomi yang menjadi perhatian publik belakangan ini, kondisi pasar dapat berubah dengan cepat dan menghadirkan berbagai ketidakpastian. Situasi tersebut menegaskan pentingnya bagi para individu dengan aset signifikan, seperti pada segmen affluent dan HNW (high net worth), untuk membangun ketahanan finansial yang lebih terencana. Segmen ini umumnya memiliki penghasilan Rp900 juta per tahun dan aset investasi yang lebih besar dibandingkan segmen biasa.
Nasabah yang termasuk dalam segmen affluent dan HNW tidak hanya berfokus pada pertumbuhan aset. Mereka juga dituntut membangun ketahanan finansial melalui strategi pengelolaan finansial yang lebih terencana, adaptif, serta dilengkapi dengan perlindungan yang sesuai. Pendekatan ini menjadi kunci agar tujuan jangka panjang tetap terjaga di tengah fluktuasi pasar.
Rista Zwestika, Certified Financial Planner, menilai pentingnya pendekatan yang lebih menyeluruh dalam mengelola perencanaan keuangan dan portofolio. Menurutnya, risiko kehidupan yang tidak dapat diprediksi dan fluktuasi pasar yang mempengaruhi pergerakan nilai tukar rupiah menjadi pengingat bahwa kondisi ekonomi dapat berubah cepat. Karena itu, fokus pengelolaan keuangan dan aset sebaiknya tidak hanya berfokus pada imbal hasil.
"Dalam situasi seperti ini, fokus pengelolaan keuangan dan aset sebaiknya tidak hanya berfokus pada imbal hasil, tetapi juga pada pembagian risiko, ketersediaan dana tunai, serta proteksi finansial. Cara pandang yang utuh ini membantu kita lebih siap menghadapi berbagai situasi ekonomi," jelas Rista.
Rista pun membagikan tiga langkah penting untuk membangun wealth resilience atau ketahanan kekayaan. Langkah pertama adalah diversifikasi aset dan mata uang. Strategi ini dilakukan dengan membagi penempatan dana ke berbagai jenis aset dan mata uang, atau melalui rebalancing portofolio, dengan memilih instrumen yang sesuai profil risiko serta tujuan keuangan.
Diversifikasi membantu mengurangi ketergantungan portofolio pada satu jenis aset atau mata uang. Langkah ini sekaligus menjadi salah satu upaya mengelola risiko ketika instrumen lain melemah. Dengan begitu, portofolio tidak sepenuhnya terpapar pada satu sumber risiko saja.
Langkah kedua adalah menjaga likuiditas dan mengelola risiko. Caranya dengan memastikan tersedianya dana darurat berupa dana tunai untuk kebutuhan mendadak, tanpa harus mengorbankan rencana jangka panjang. Dana tunai ini juga menghindarkan investor dari keharusan menjual aset saat pasar sedang turun.
Langkah ketiga adalah mempertimbangkan solusi berbasis mata uang asing dengan perlindungan jiwa dan manfaat tunai. Solusi keuangan ini menggabungkan perlindungan jiwa dan manfaat tunai terstruktur sebagai bagian dari perencanaan kebutuhan jangka panjang. Pilihan instrumennya pun perlu disesuaikan dengan profil risiko dan tujuan keuangan masing-masing individu.
Pendekatan ini dapat membantu keluarga mempersiapkan berbagai kebutuhan. Mulai dari persiapan dana pendidikan anak di luar negeri dan persiapan hari tua, hingga penerusan aset ke generasi berikutnya atau estate planning. Kebutuhan tersebut menuntut perencanaan yang tidak hanya berorientasi pada pertumbuhan nilai aset.
Baca Juga:
Salah satu aspek yang dapat melengkapi strategi ketahanan finansial adalah memiliki perlindungan jiwa yang disertai manfaat finansial terencana. Hal ini menjadi relevan terutama bagi individu yang memiliki kebutuhan keuangan dalam mata uang asing. Mereka umumnya ingin mempersiapkan berbagai tujuan finansial keluarga dalam jangka panjang secara lebih aman.
Untuk mendukung kebutuhan tersebut, Prudential Indonesia menghadirkan Asuransi Jiwa PRUProsper dengan manfaat dalam mata uang dolar Amerika Serikat (USD). Produk ini memiliki masa pembayaran premi selama lima tahun dan masa pertanggungan selama 15 tahun. Selama periode tersebut, nasabah berhak memperoleh Manfaat Tunai sebesar 7% dari Premi Tahunan setiap tahun, mulai akhir tahun Polis ke-3 hingga akhir masa pertanggungan.
Selain Manfaat Tunai tahunan, PRUProsper juga menyediakan Manfaat Akhir Pertanggungan sebesar 565% dari Premi Tahunan pada akhir tahun Polis ke-15. Apabila tertanggung meninggal dunia selama masa pertanggungan, ahli waris akan menerima Manfaat Meninggal Dunia hingga 105% dari total premi atau nilai penebusan yang telah dibayarkan selama lima tahun. Seluruh manfaat yang diterima nasabah tentunya mengikuti syarat dan ketentuan Polis yang berlaku.
Tak hanya itu, PRUProsper juga menawarkan proses pengajuan tanpa pemeriksaan kesehatan atau Guaranteed Issuance Offer (GIO), sesuai ketentuan yang berlaku. Kemudahan ini menjadi nilai tambah bagi nasabah yang ingin segera memiliki perlindungan dengan proses yang lebih ringkas. Produk ini pun dirancang agar relevan dengan kebutuhan perencanaan jangka panjang segmen affluent.
Karin Zulkarnaen, Chief Customer & Marketing Officer Prudential Indonesia, mengatakan bahwa pihaknya melihat pentingnya menghadirkan solusi yang tidak hanya memberikan perlindungan. Solusi tersebut juga harus relevan dalam membantu nasabah affluent merencanakan masa depan. "Di tengah dinamika ekonomi dan kebutuhan finansial yang semakin kompleks, kami melihat pentingnya menghadirkan solusi yang tidak hanya memberikan perlindungan, tetapi juga relevan dalam membantu Nasabah Affluent merencanakan masa depan," ujarnya.
Karin menambahkan, inovasi menjadi komitmen perusahaan untuk mendukung nasabah mengelola keuangan secara lebih terencana, aman, dan berkesinambungan. Caranya melalui instrumen yang bisa memberikan kepastian dan terus berkembang di masa depan. Komitmen itu sejalan dengan upaya memperkuat inklusi dan literasi keuangan masyarakat.
Melalui kombinasi manfaat dalam USD, manfaat tunai terstruktur, dan perlindungan jiwa, PRUProsper dapat menjadi bagian dari perencanaan keuangan jangka panjang nasabah. Sejalan dengan semangat "Janji, Jadi Nyata", Prudential Indonesia berkomitmen terus mendampingi nasabah dalam mempersiapkan kebutuhan finansial di masa depan. Dengan begitu, kebutuhan tersebut tetap terpenuhi dan lebih terencana.
"Pada akhirnya, ketahanan finansial dibangun dari keputusan kecil yang konsisten: mendiversifikasi aset, menjaga likuiditas, dan melengkapi diri dengan perlindungan yang tepat. Dengan perencanaan yang matang sejak dini, kita dapat menghadapi ketidakpastian dengan lebih tenang dan tetap fokus pada tujuan jangka panjang keluarga," tutup Karin.